01Vous pouvez traiter et payer la facture
Une facture reçue par mail, PDF ou papier ne doit pas être écartée au seul motif qu’elle n’a pas suivi le circuit électronique, selon le guide pratique de la DGFiP. Elle doit correspondre à une opération réelle et comporter les éléments nécessaires à son traitement.
Vous l’examinez avec les règles habituelles. Réalité de l’opération, identification du fournisseur et du client, mentions, montant, TVA, conditions de paiement.
02Votre droit à déduction de TVA n’est pas perdu
Le seul fait qu’une facture ne soit pas transmise par le circuit électronique ne prive pas automatiquement l’entreprise de son droit à déduction, selon le même guide. Ce droit reste apprécié au regard des conditions de fond et de forme habituelles.
03Demander une régularisation au fournisseur, c’est possible mais pas obligatoire
Si votre fournisseur est déjà tenu d’émettre en électronique, une grande entreprise ou une ETI par exemple, vous pouvez lui demander de transmettre la même facture par le circuit prévu. Cette demande n’est pas obligatoire au démarrage, et elle n’est pas une condition de paiement.
La demande reste simple et traçable. Indiquez que la facture a été reçue par un autre canal, qu’elle sera traitée, et identifiez-la clairement par son numéro, sa date, son montant, le fournisseur et le canal de réception. Elle ne doit jamais servir à retarder un paiement dû.
04La même facture arrive 2 fois, évitez le double traitement
Une même facture ne doit donner lieu ni à un double paiement, ni à une double comptabilisation, ni à une double déduction de TVA. Comparez le numéro, le fournisseur, le client, la date et les montants HT, TVA et TTC.
- Si tout concorde, désignez une facture de référence dans votre système.
- Poursuivez la validation et le paiement sur cette seule facture.
- Marquez les autres exemplaires comme copie, doublon ou duplicata.
- Gardez la trace du rapprochement effectué.
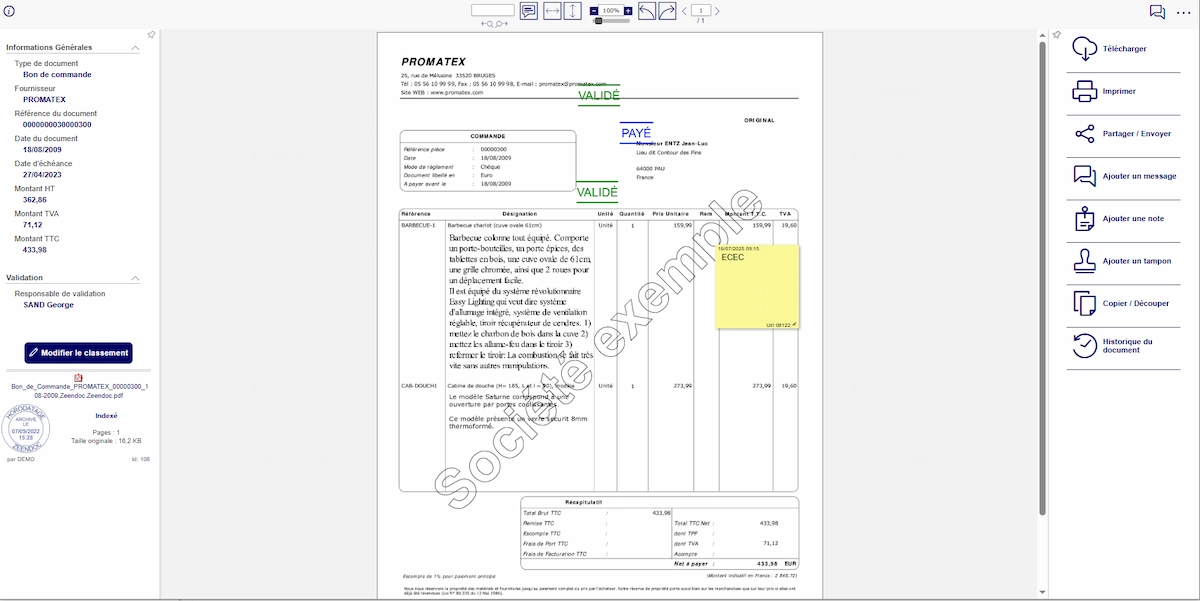
Dans une GED comme Zeendoc, la recherche par fournisseur, date ou montant fait apparaître les 2 exemplaires côte à côte. Une note ou un tampon sur la copie suffit à éviter qu’elle reparte en validation.
05Ce qu’il faut conserver
Le guide liste les éléments utiles. La facture reçue, les documents commerciaux associés, les échanges avec le fournisseur, la plateforme, l’éditeur, l’expert-comptable ou le prestataire, les preuves d’incident ou de rejet, et ce qui permet d’éviter les doublons. L’objectif n’est pas de créer une charge nouvelle, mais de pouvoir démontrer votre bonne foi si l’administration vous interroge.